
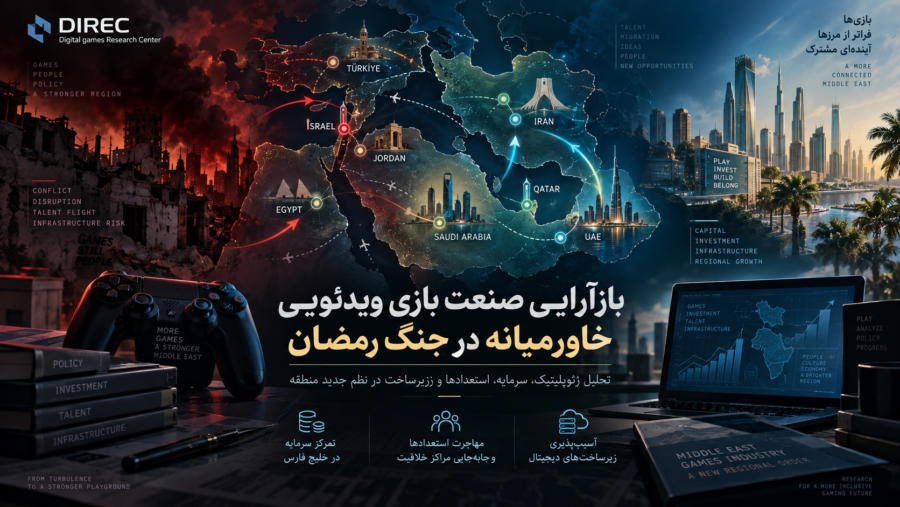
صنعت بازیهای ویدئویی در خاورمیانه طی سالهای اخیر به یکی از حوزههای مهم اقتصاد دیجیتال، سرمایهگذاری فناوری و صنایع خلاق تبدیل شده است. کشورهای منطقه با رویکردهای متفاوت تلاش کردهاند جایگاهی در زنجیره جهانی تولید، انتشار و مصرف بازی به دست آورند؛ از سرمایهگذاریهای گسترده صندوقهای ثروت منطقهای گرفته تا توسعه استودیوهای داخلی، برنامههای حمایت از بازیسازان و ایجاد زیرساختهای جدید.
اما جنگ رمضان ۲۰۲۶، این مسیر را با یک شوک جدی مواجه کرد. این بحران نهتنها خسارتهای کوتاهمدت به زیرساختها و فعالیتهای اقتصادی وارد کرد، بلکه روندهای عمیقتری مانند جابهجایی سرمایه، مهاجرت نیروی انسانی و تغییر مراکز قدرت در صنعت بازی منطقه را آشکار ساخت.
گزارش «بازآرایی صنعت بازی ویدئویی خاورمیانه در جنگ رمضان» تلاش میکند تصویری فراتر از مرزهای یک کشور ارائه دهد و نشان دهد چگونه یک بحران منطقهای میتواند ساختار صنعت بازی را دگرگون کند.
صنعت بازی خاورمیانه؛ شکلگیری یک ساختار سهلایه
بر اساس یافتههای این گزارش، پیامد اصلی جنگ تنها کاهش فعالیتهای کوتاهمدت یا آسیب به برخی بازیگران نبود؛ بلکه بحران باعث شکلگیری یک ساختار سهلایه جدید در صنعت بازی خاورمیانه شده است.
در این ساختار، کشورها بر اساس سه عامل اصلی جایگاه متفاوتی پیدا میکنند:
- میزان دسترسی به سرمایه
- ظرفیت زیرساخت دیجیتال
- میزان مشروعیت و ارتباطات بینالمللی
این سه عامل تعیین میکنند که هر کشور تا چه اندازه توانایی جذب شرکتها، حفظ استعدادها و حضور در بازار جهانی بازی را دارد.
لایه نخست؛ تمرکز سرمایه در کشورهای حاشیه خلیج فارس
یکی از مهمترین روندهای قابل مشاهده در صنعت بازی منطقه، افزایش نقش کشورهای ثروتمند خلیج فارس بهعنوان مرکز سرمایهگذاری است.
کشورهایی مانند عربستان سعودی، امارات و قطر با استفاده از منابع مالی گسترده، تلاش کردهاند از یک بازار مصرفکننده صرف به بازیگری فعال در صنعت جهانی بازی تبدیل شوند.
این سرمایهگذاریها تنها به خرید سهام شرکتهای بزرگ محدود نشده، بلکه شامل:
- ایجاد صندوقهای سرمایهگذاری تخصصی
- حمایت از استودیوهای بازیسازی
- توسعه رویدادهای بینالمللی
- سرمایهگذاری در ورزشهای الکترونیکی
نیز شده است.
در این میان، عربستان سعودی با استفاده از بازوی سرمایهگذاری خود در حوزه بازی، تلاش کرده جایگاهی مرکزی در صنعت جهانی بازی ایجاد کند و به یکی از قطبهای جدید این صنعت تبدیل شود.
لایه دوم؛ آسیبپذیری زیرساخت دیجیتال و وابستگی منطقه
جنگ رمضان نشان داد صنعت بازی، بیش از گذشته به زیرساختهای دیجیتال وابسته است.
بازیهای آنلاین، سرویسهای ابری، فروشگاههای دیجیتال، ارتباط با سرورهای جهانی و زنجیرههای توزیع دیجیتال، همگی به شبکههای پایدار و امن نیاز دارند.
در چنین شرایطی، آسیب به زیرساختها یا محدود شدن ارتباطات بینالمللی میتواند تأثیری مستقیم بر:
- بازیکنان
- استودیوها
- ناشران
- خدمات آنلاین
داشته باشد.
گزارش تأکید میکند که زیرساخت دیجیتال یکی از عوامل تعیینکننده در میزان تابآوری کشورهای منطقه در برابر بحرانهای آینده خواهد بود.
لایه سوم؛ مهاجرت استعدادها و رقابت برای نیروی انسانی
یکی دیگر از پیامدهای مهم بحران، تشدید رقابت برای جذب نیروی انسانی متخصص است.
صنعت بازی برخلاف صنایع سنتی، وابستگی بسیار زیادی به سرمایه انسانی دارد؛ طراحان بازی، برنامهنویسان، هنرمندان دیجیتال، متخصصان هوش مصنوعی و مدیران محصول، مهمترین داراییهای این صنعت محسوب میشوند.
در شرایط بیثباتی سیاسی و اقتصادی، کشورهایی که بتوانند محیط امنتر و جذابتری برای فعالیت متخصصان ایجاد کنند، سهم بیشتری از آینده صنعت خواهند داشت.
ایران؛ ظرفیت بالا در کنار محدودیتهای ساختاری
یکی از بخشهای مهم گزارش به جایگاه ایران در این ساختار منطقهای اختصاص دارد.
ایران از یک سو دارای مزیتهایی مانند:
- بازار داخلی گسترده
- جامعه بزرگ بازیکنان
- نیروی انسانی جوان و متخصص
- تجربه چندین ساله در تولید بازی
است.
اما از سوی دیگر با چالشهایی مانند:
- محدودیت دسترسی به بازار جهانی
- تحریمها
- دشواری جذب سرمایه خارجی
- مشکلات زیرساختی
مواجه است.
این وضعیت باعث شده ایران در مقایسه با برخی کشورهای منطقه، از ظرفیت انسانی قابل توجهی برخوردار باشد، اما در تبدیل این ظرفیت به مزیت اقتصادی پایدار با موانع بیشتری روبهرو شود.
عربستان؛ حرکت به سمت قطب سرمایهگذاری بازی
عربستان سعودی در سالهای اخیر یکی از فعالترین کشورهای منطقه در حوزه بازی بوده است.
راهبرد این کشور بر تبدیل شدن به یک مرکز جهانی بازی، ورزشهای الکترونیکی و سرمایهگذاری فناوری استوار شده است.
برگزاری رویدادهای بزرگ، سرمایهگذاری در شرکتهای بینالمللی و ایجاد اکوسیستم داخلی، بخشی از این مسیر محسوب میشود.
جنگ رمضان اگرچه برخی فعالیتها را با اختلال مواجه کرد، اما اهمیت نقش سرمایه و زیرساخت در آینده صنعت بازی منطقه را بیش از پیش نمایان ساخت.
امارات و قطر؛ توسعه اکوسیستمهای تخصصی
امارات متحده عربی تلاش کرده با ایجاد محیط مناسب کسبوکار، مناطق آزاد فناوری و برنامههای حمایتی، خود را به مقصدی برای استودیوهای بازی و شرکتهای فناوری تبدیل کند.
قطر نیز با تمرکز بر ورزشهای الکترونیکی و صنایع دیجیتال، در تلاش است سهم بیشتری از اقتصاد بازی منطقه به دست آورد.
این کشورها نشان میدهند که در صنعت بازی، علاوه بر سرمایه، سیاستگذاری برای جذب شرکتها و متخصصان نیز اهمیت بالایی دارد.
ترکیه، اردن و مصر؛ بازیگران میانرده اما اثرگذار
در کنار کشورهای سرمایهدار خلیج فارس، کشورهایی مانند ترکیه، اردن و مصر نیز نقش مهمی در اکوسیستم بازی منطقه دارند.
ترکیه با رشد استودیوهای موبایلی و جذب سرمایه خارجی، یکی از موفقترین نمونههای منطقه محسوب میشود.
اردن با سابقه توسعه بازیهای موبایلی و مصر با بازار بزرگ داخلی، ظرفیتهایی برای حضور در زنجیره تولید منطقه دارند.
عربیسازی و رقابت برای بازار منطقهای
یکی از روندهای مهم آینده صنعت بازی خاورمیانه، افزایش اهمیت بومیسازی و عربیسازی محتوا است.
رشد تعداد بازیکنان منطقه، افزایش قدرت خرید و توجه شرکتهای جهانی به بازار MENA باعث شده ترجمه، سازگارسازی فرهنگی و تولید محتوای متناسب با مخاطبان منطقه اهمیت بیشتری پیدا کند.
این روند میتواند فرصتهای جدیدی برای کشورهای دارای ظرفیت تولید محتوا ایجاد کند.
جمعبندی؛ آینده صنعت بازی پس از بحران
جنگ رمضان نشان داد صنعت بازی دیگر تنها یک حوزه سرگرمی نیست؛ بلکه بخشی از اقتصاد دیجیتال، قدرت نرم و رقابت ژئوپلیتیک کشورهاست.
بحران اخیر باعث شد شکاف میان کشورهایی که سرمایه، زیرساخت و ارتباطات جهانی دارند با کشورهایی که بیشتر بر ظرفیت داخلی تکیه میکنند، آشکارتر شود.
آینده صنعت بازی خاورمیانه احتمالاً به سمت ساختاری چندقطبی حرکت خواهد کرد؛ ساختاری که در آن کشورهای خلیج فارس نقش سرمایهگذار، ترکیه نقش تولیدکننده موفق، ایران نقش بازیگر دارای ظرفیت انسانی بالا اما محدودیت ساختاری، و سایر کشورها نقشهای تخصصیتر خواهند داشت.
شناخت این تغییرات برای سیاستگذاران و فعالان صنعت بازی ایران، یک ضرورت راهبردی است.
دانلود نسخه کامل گزارش


نظرات کاربران